买断条款审计要点梳理,财务与合规风险并重
买断条款审计要点梳理,财务与合规风险并重,正成为足球转会审查的硬任务。国际米兰从切尔西租借卢卡库时设置选择性买断,租借费、触发条件和付款节奏相互嵌套,任何一项核验缺失都可能把竞技承诺变成财务包袱,并影响未来预算安排与合规披露,审计必须提前介入。
国际米兰与切尔西在租借合同中写入选择性买断,合同正文之外还有补充协议,约定出场次数、意甲排名和欧冠资格等触发口径。买断条款审计从调取完整合同包开始,核对董事会决议、付款凭证和经纪人费用,确认条款没有口头版本,并留存底稿供复核,审计人员逐项登记。
买断条款审计先把条款分成强制买断、选择性买断和浮动触发买断,国际米兰与切尔西的卢卡库安排属于选择性买断。审计把触发条件、期限、金额和支付节奏拆成字段,逐项与合同、比赛记录和财务台账比对,防止把选择性写成强制性,并标注证据来源,形成清单与审计底稿。
买断费是否计入转会成本,租借费如何分摊,摊销年限与残值假设是否合理,直接决定国际米兰当期利润和未来现金流。卢卡库的账面价值要与意甲报名成本和欧冠预算匹配,买断条款审计还要检查提前确认收益或推迟计提负债的迹象,并核对付款计划是否可执行,审计留痕。
触发条件是否可人为操纵,出场次数、联赛排名和欧冠资格等指标要有客观记录,孔蒂的用人安排不能成为调节买断触发的工具。买断条款审计要查比赛记录、医疗报告和教练组沟通文件,确认国际米兰与切尔西没有通过轮换或伤情表述影响条款结果,并保留证据留档。
选择性买断的公允价值需要独立模型,参考卢卡库年龄、薪资、市场行情和同位置球员交易,国际米兰不能只用内部预测。切尔西的回购或转售安排也要纳入比较,买断条款审计要复核折现率、情景权重和敏感性分析,防止估值报告只服务签约,审计人员,并留底稿。
买断费与租借费的税务处理不同,跨境支付涉及预提税和增值税,国际米兰与切尔西的合同要明确税负承担。买断条款审计要核对票据、付款路径和居民身份证明,检查卢卡库薪资与经纪人佣金的代扣代缴是否完整,避免把税务风险留到交易完成后,并形成税务备忘录,并留档备查。
买断条款审批不能绕过董事会和财务负责人,合同版本、补充协议和邮件确认要归档,国际米兰的转会委员会与审计部门应交叉复核。PA电子买断条款审计要检查授权链条是否完整,孔蒂与体育总监的沟通是否留痕,防止口头承诺替代书面条款,也防止先执行后补批,并定期抽查,并留痕。
若买断涉及经纪人、关联俱乐部或第三方基金,价格是否公允、披露是否充分要重点查。切尔西与国际米兰的交易文件要能解释费用结构,卢卡库的佣金支付对象和受益人要穿透核查,买断条款审计要把关联方清单与合同对手方逐一匹配,避免利益输送嫌疑,并留存穿透底稿,并留痕。
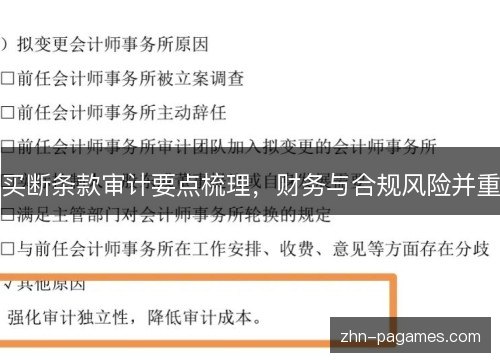
财务报表附注要说明买断条款性质、金额、触发条件和潜在义务,国际米兰在年报中不能只写或有事项,要让投资者看懂卢卡库交易对现金流和欧冠预算的影响。买断条款审计要核对披露口径与合同条款一致,检查切尔西是否被列为重要对手方,避免选择性披露,并形成披露清单。
买断条款审计不到位会把风险推到未来,强制买断触发后国际米兰可能面临集中付款压力,切尔西则面临收款不确定性,意甲和欧冠的注册与财政公平审核也会被牵动。卢卡库的表现波动会改变条款价值,审计要把付款峰值、信用风险和竞技情景放在同一张压力测试表里,并留痕。
竞技成绩波动、教练更替和球员伤病都会改变触发概率,孔蒂离任后战术变化让卢卡库的出场与表现指标更难预测,审计要用情景分析而不是单点假设。国际米兰与切尔西在谈判时倾向把买断费后移,短期报表好看,长期却可能形成集中支付和减值压力,买断条款审计要把这种时间错配揭示出来。
审计建议把买断条款纳入季度滚动复核,设置触发条件预警,国际米兰与切尔西应共享必要的比赛和付款数据,财务与合规团队联合评估减值、税务和披露义务。卢卡库的出场记录、伤病报告和欧冠报名状态要按月更新,买断条款审计底稿要能支持董事会重新判断是否行使或重谈条款。
监管对转会费分摊、关联交易和或有负债的关注在上升,意甲俱乐部和欧冠参赛队需要把买断条款审计前置到签约谈判,卢卡库案例会推动合同条款更透明、更可验证。国际米兰与切尔西若能在条款设计阶段明确数据口径、审计权限和争议解决方式,后续估值分歧和合规问询都会减少。
买断条款审计的落点不是多填一张表,而是让竞技决策与财务承受力、合规边界同步,国际米兰、切尔西和卢卡库团队都应在条款设计阶段留出审计接口。条款触发后的付款、税务、披露和减值测试要形成闭环,意甲与欧冠的审查也会倒逼俱乐部把买断条款审计做得更早更细。